
この記事の要点
- 非上場株式の純資産価額を計算するとき、会社が課税時期前3年以内に取得した土地・建物は、路線価や固定資産税評価額ではなく「通常の取引価額(時価)」で評価します。
- 対象は通達でいう土地等と家屋等で、附属設備・構築物も含みます。帳簿価額が通常の取引価額に相当すると認められる場合に限り、帳簿価額で評価できます。
- 3年は課税時期から遡って数えます。直前期末の資産・負債で純資産価額を計算する場合も、数え方は同じです。
- 貸している土地・建物は、自用とした場合の通常の取引価額をもとに、貸宅地・貸家建付地・貸家として評価して差し支えないと考えられます。
非上場株式を純資産価額方式(会社の資産から負債を引いた正味の財産で株価を出す方法)で評価するとき、株式を評価する会社(評価会社)が課税時期(相続なら亡くなった日、贈与なら贈与を受けた日)前3年以内に取得した土地や建物は、路線価や固定資産税評価額ではなく「課税時期における通常の取引価額」、つまり時価で評価します。財産評価基本通達185の括弧書の定めで、土地と建物本体だけでなく、建物の附属設備や構築物も対象です。個人が持つ不動産の評価の話ではありません。
決め手は3つの判定です。対象になる資産か、課税時期前3年以内に取得したか、帳簿価額が通常の取引価額に相当するといえるか。この順に確かめると、使う評価額が決まります。
この記事では、3つの判定から通常の取引価額の求め方、貸している場合の扱い、第5表の形で追う計算例までを整理します。純資産価額方式の全体と科目ごとの書き方は、別の記事にまとめています。非上場株式の純資産価額方式|第5表の書き方と科目別の記載例
個人が3年以内に取得した不動産は対象外|令和9年からは貸付用不動産に5年の決まり
財産評価基本通達185の括弧書は、株式を評価する会社(評価会社)が持つ土地・建物の扱いです。個人が持つ土地・建物は、取得の時期にかかわらず、土地は路線価方式か倍率方式、家屋は固定資産税評価額で評価します。
令和9年1月1日以後の相続等では、被相続人等が課税時期前5年以内に対価を伴う取引で取得または新築した一定の貸付用不動産を、通常の取引価額に相当する金額で評価する改正が予定されています。これは個人が持つ貸付用不動産そのものの評価の話で、評価会社が3年以内に取得した土地・建物を純資産価額の計算で時価にするこの記事の取扱いとは別の制度です。
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
対象になる資産と3年以内の数え方
通常の取引価額で評価するかどうかは、資産の種類と取得の時期で決まります。対象の資産を課税時期前3年以内に取得していれば原則として通常の取引価額、それより前の取得なら路線価方式・倍率方式による評価額や固定資産税評価額で評価します。
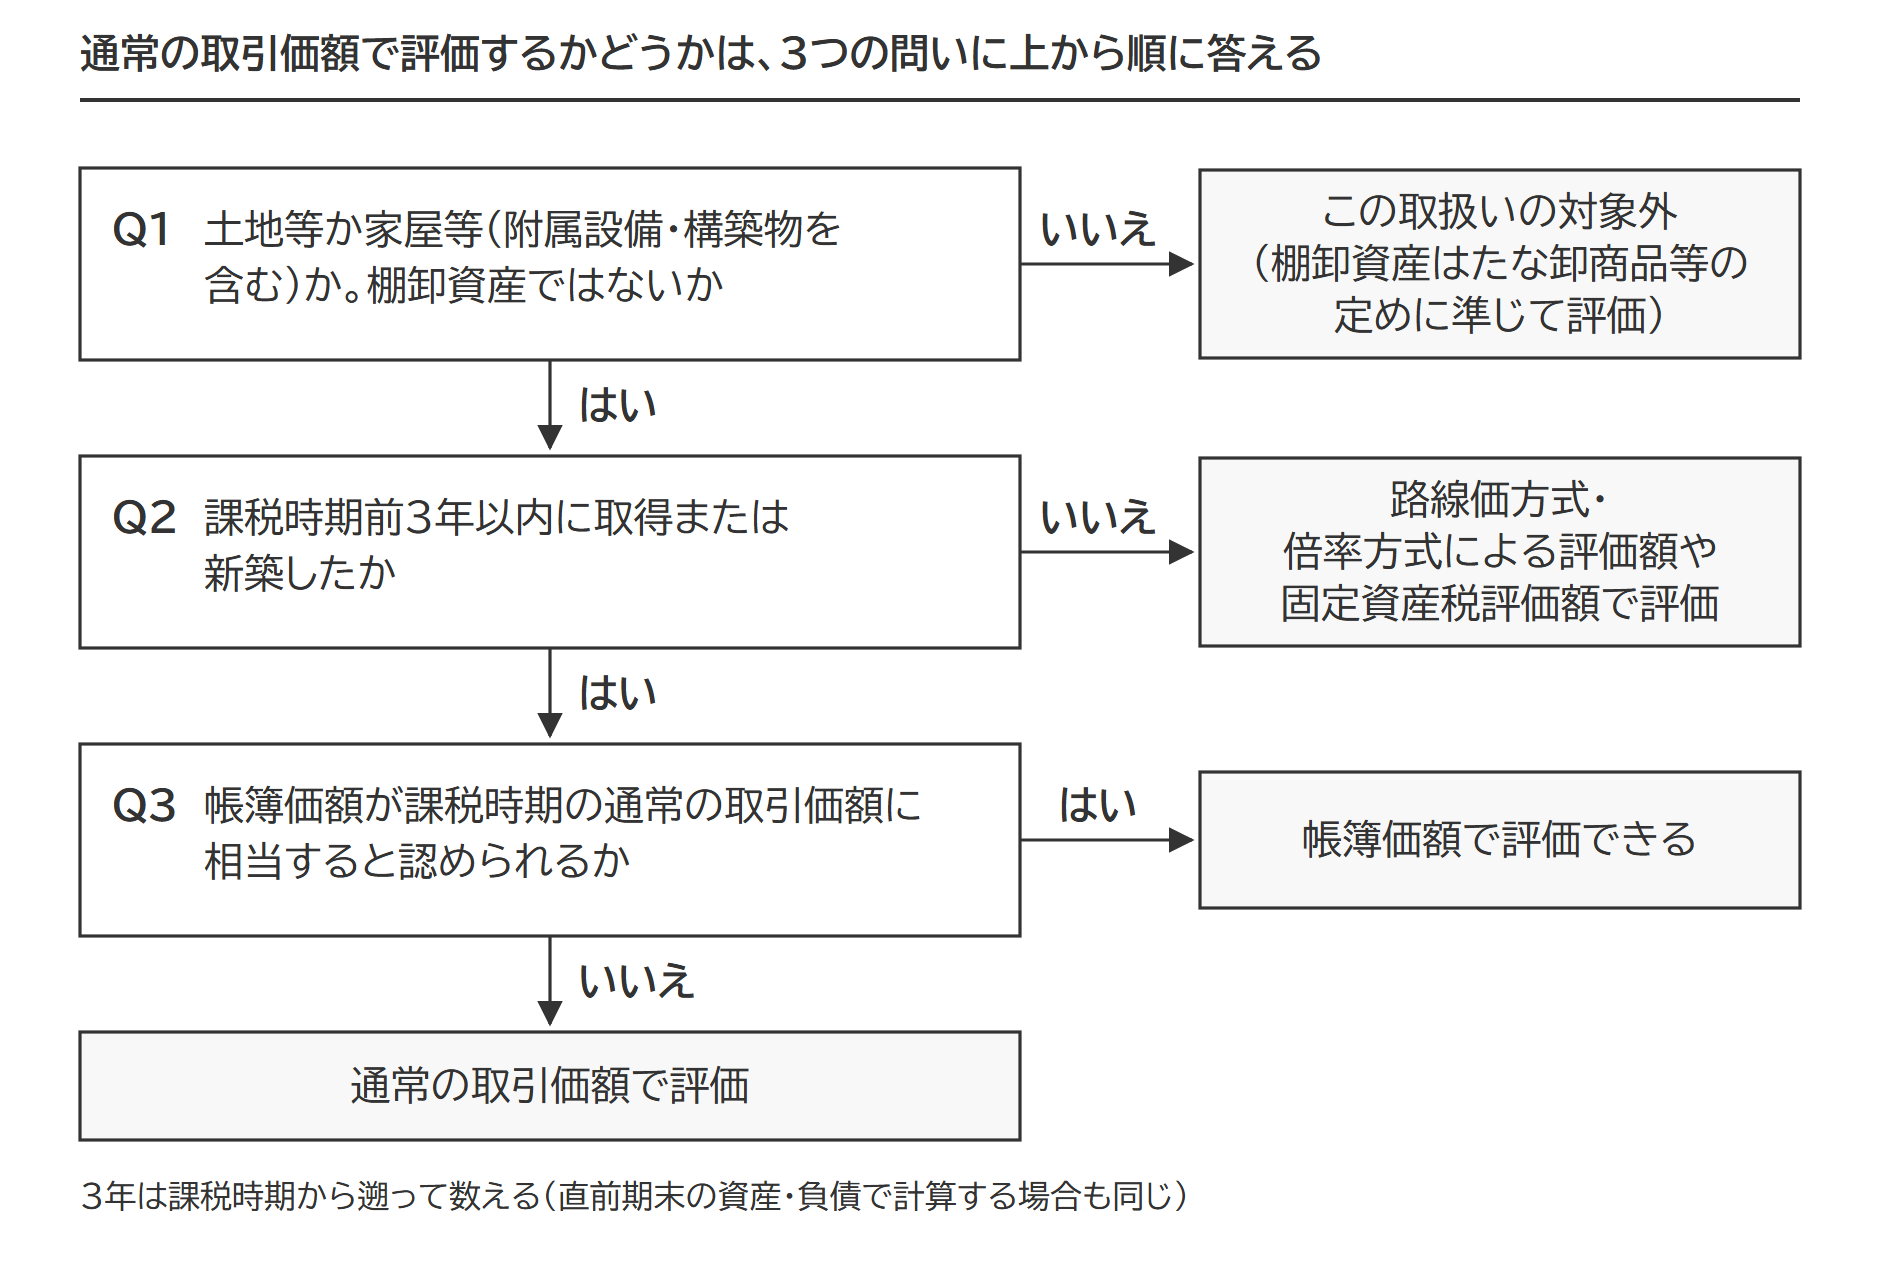
対象は土地等と家屋等(附属設備・構築物を含む)
通達が対象にしているのは「土地等」と「家屋等」です。土地等は土地と借地権などの土地の上に存する権利、家屋等は家屋とその附属設備または構築物を指し、建物本体だけでなく、建物に付く電気や給排水の設備、塀や舗装のような構築物も対象に入ります。この記事では、以下、家屋等を「建物」と書きます。
取得の方法は問いません。購入のほか、交換や買換え、現物出資、合併で受け入れたものも「取得」に含まれると考えられます。新築した建物も対象です。
一方、評価会社が棚卸資産として保有する土地等、建物等は、3年以内に取得したものであっても、通常の取引価額ではなく、棚卸資産として評価します。不動産会社が販売用に持つ土地や建物がこれに当たります。財産評価基本通達4-2が、不動産のうちたな卸資産に当たるものはたな卸商品等の定めに準じて評価すると定めているためです。
出典:財産評価基本通達185(純資産価額)/財産評価基本通達4-2(不動産のうちたな卸資産に該当するものの評価)
3年は課税時期から遡って数える
3年以内かどうかは、課税時期から遡って数えます。課税時期が2026年4月28日なら、2023年4月28日以後に取得したものが「課税時期前3年以内に取得した」土地・建物です。ここでいう3年は、会社が土地・建物を取得した日から課税時期までの期間で、生前贈与の加算や小規模宅地等の特例でいう3年とは別のものです。
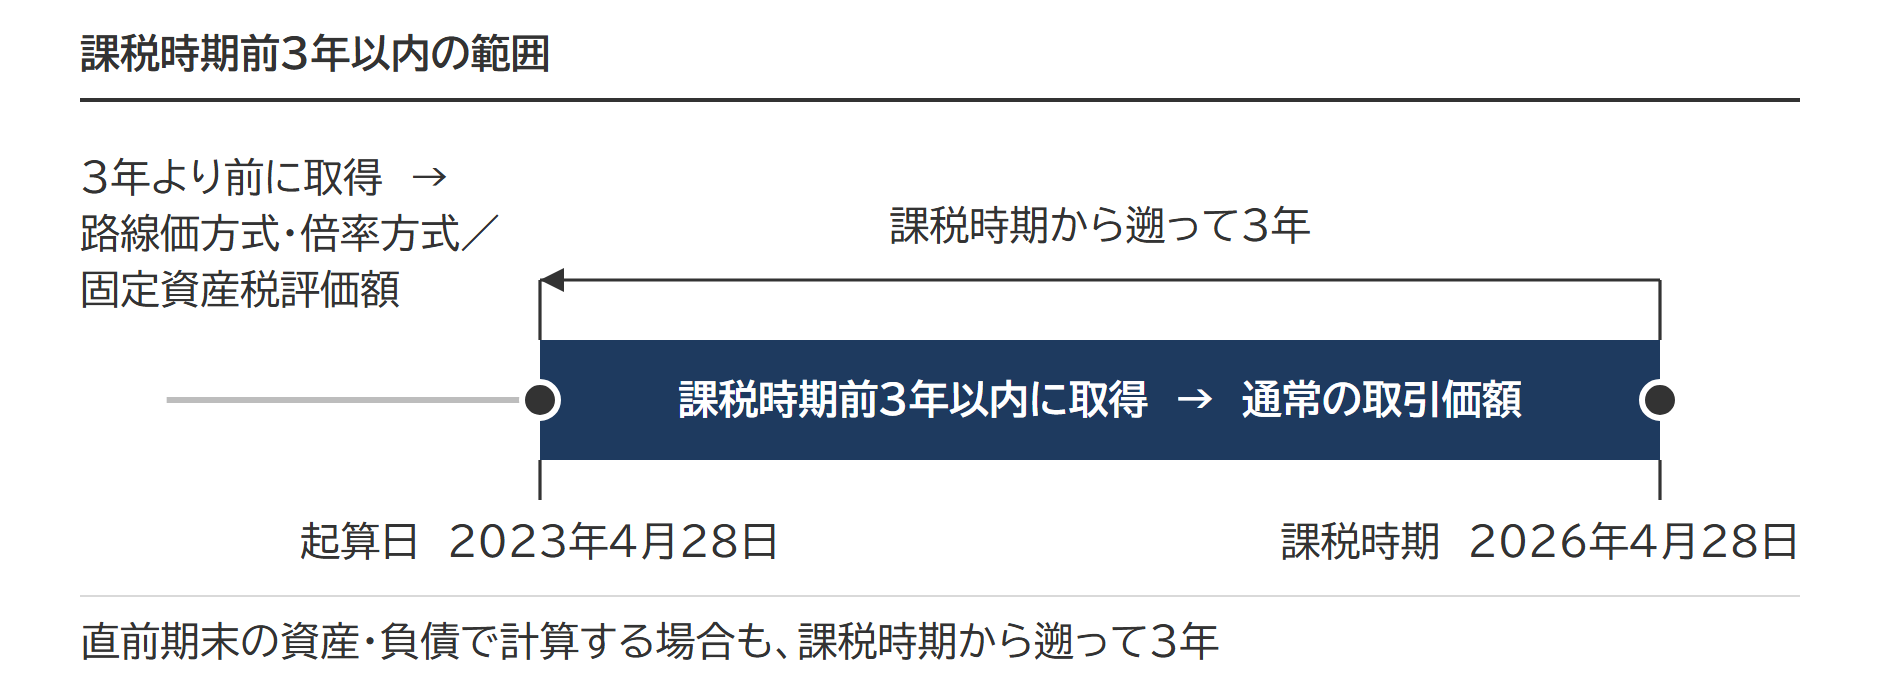
1株当たりの純資産価額を仮決算ではなく直前期末の資産・負債で計算していても、この数え方は変わりません。直前期末方式は、仮決算の手間に配慮して直前期末の資産・負債を課税時期の資産・負債に置き換えることを認めた扱いで、直前期末を課税時期とみなしているわけではないからです。
取得の日は引渡しの日で見る|増築部分も対象
取得の日は、契約の日ではなく、引渡しなど実際に取得した日で判断すると考えられます。3年より前に取得した建物を3年以内に増築した場合、もとの部分は固定資産税評価額で評価しますが、増築部分は新築と同様に取り扱われるため、通常の取引価額で評価すると考えられます。
取得の日を確かめる手がかりは登記事項証明書です。土地なら権利部(甲区)の「原因」欄に売買の日が、建物なら表題部に新築の日が載ります。契約書や取得時の請求書、相続人への聞き取りとあわせて確かめます。
登記事項証明書(全部事項証明書)の見本
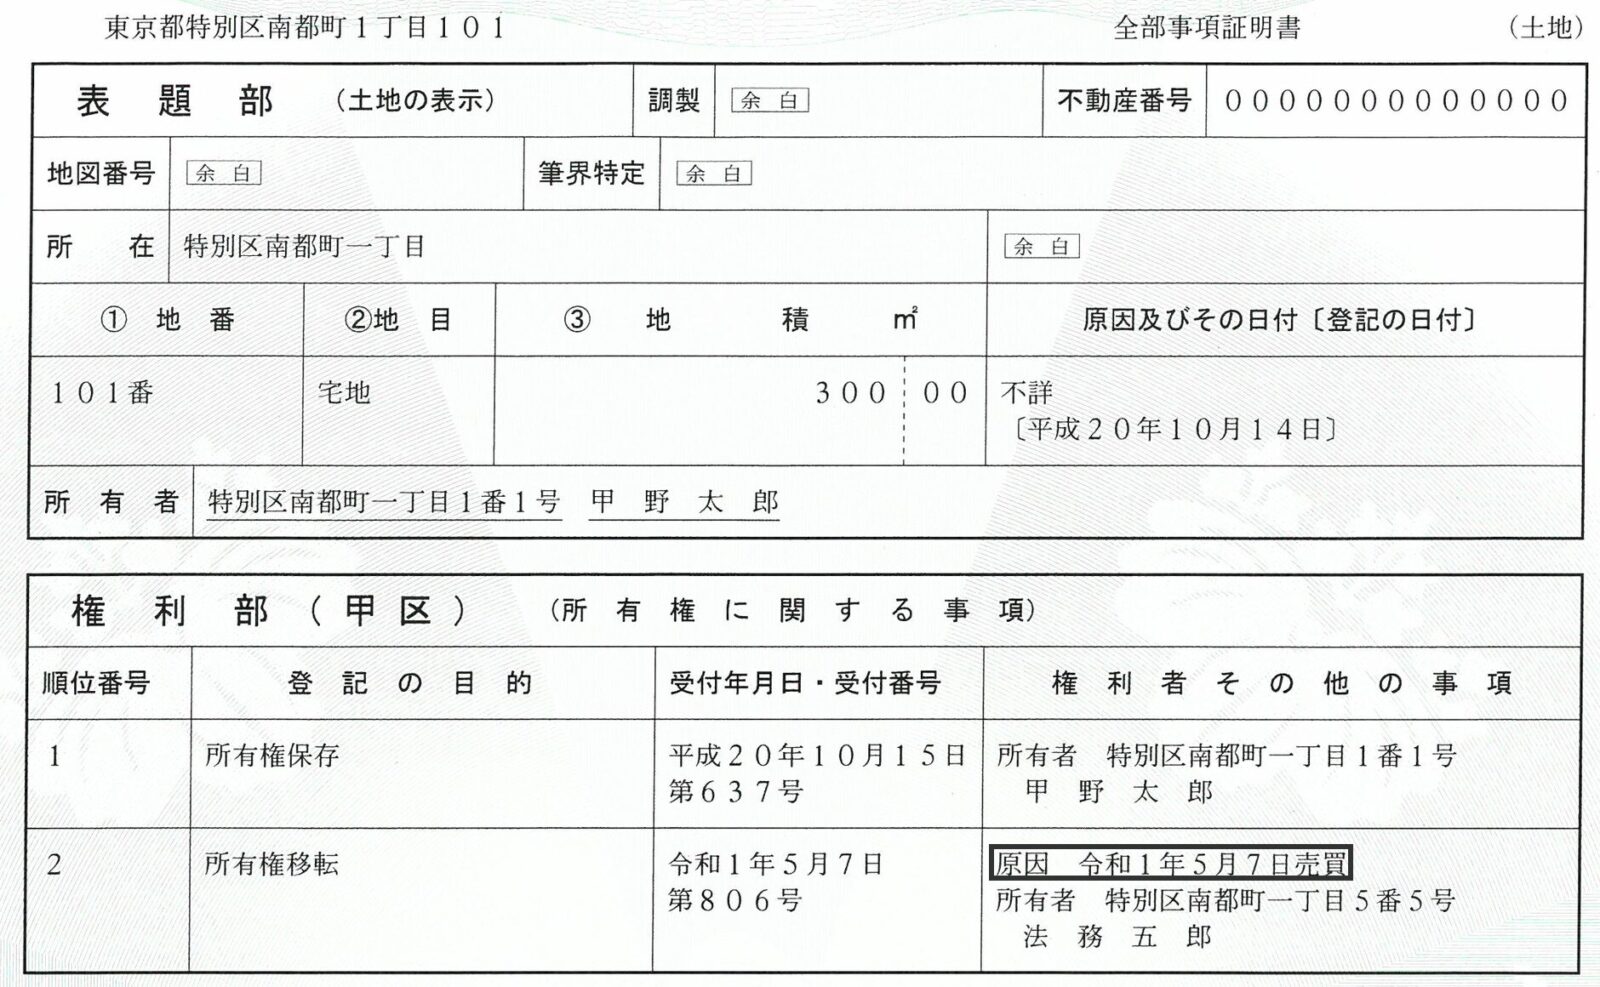
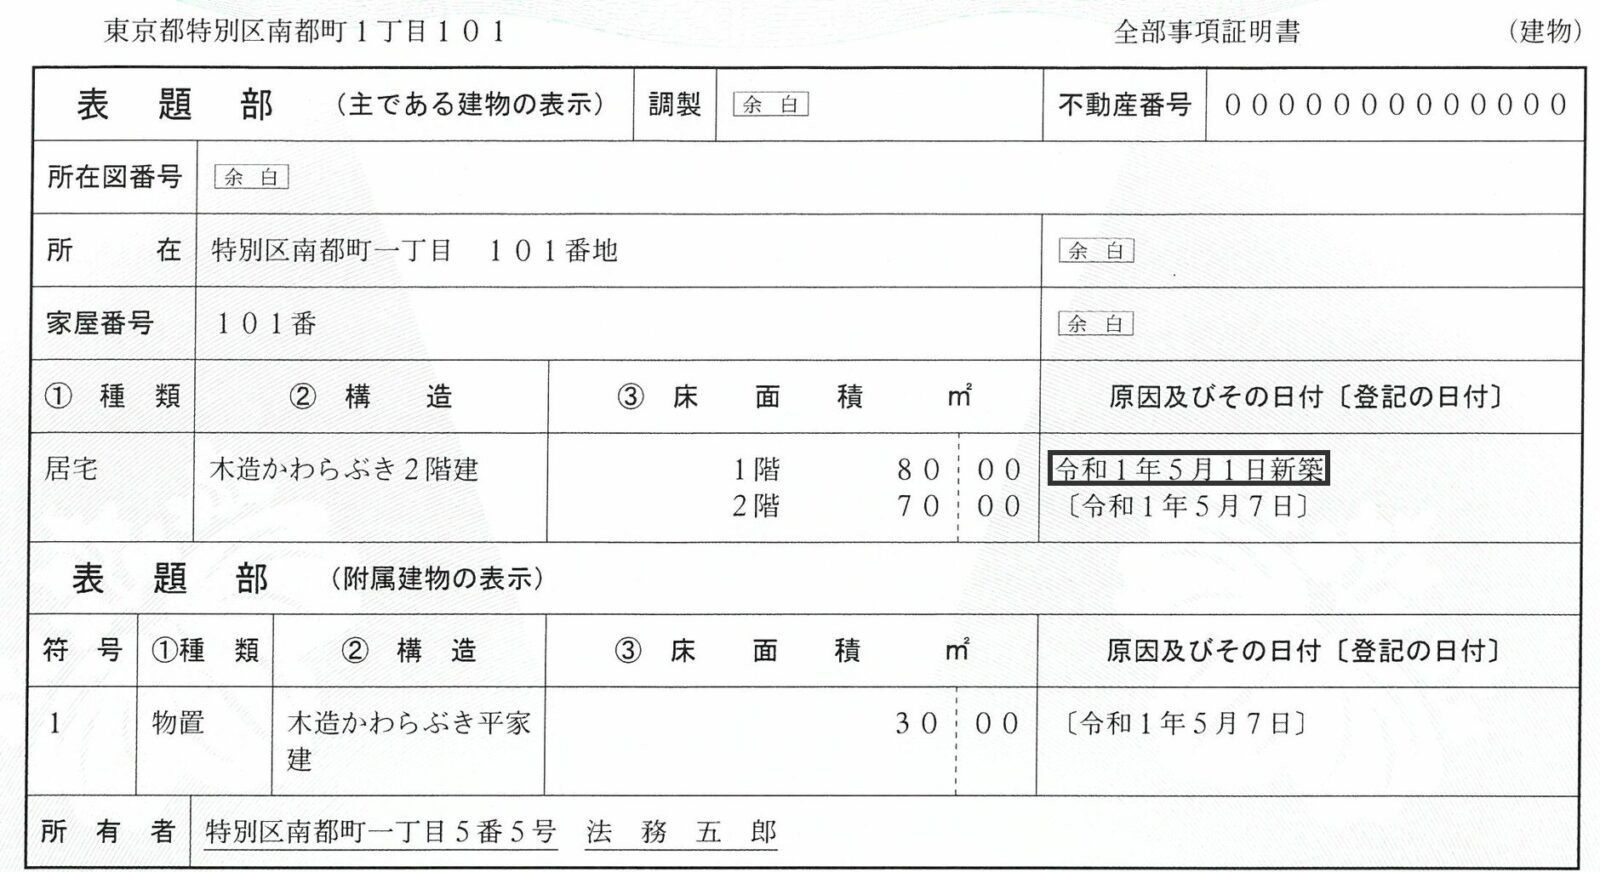
出典:法務省「QRコード(二次元バーコード)付き書面申請の開始と登記事項証明書(不動産登記)の様式変更について」
帳簿価額で評価できるのは、通常の取引価額に相当する場合に限る
原則は通常の取引価額です。帳簿価額はその言い換えではなく、通達が「帳簿価額が課税時期における通常の取引価額に相当すると認められる場合には、当該帳簿価額に相当する金額によって評価することができる」と定めた、例外として使える値です。先にあるのは時価で、帳簿価額はそれに見合うときだけ使えます。
帳簿価額が通常の取引価額に相当するといえるのは、次の2つの条件がそろうときと考えられます。
- 取得のときに、時価で取得している(高額取得や低額取得ではない)
- 取得から課税時期までに、価額が大きく動いていない
取得から日が浅く、周辺の地価も動いていなければ、帳簿価額を通常の取引価額として使う余地があります。同族関係者から相場より高く買った土地や、取得後に地価が大きく上がった土地は、帳簿価額では足りないと考えられます。
ここでいう帳簿価額は、会計上の簿価そのものではなく、第5表の「帳簿価額」欄に書く税務計算上の帳簿価額です。減価償却累計額や圧縮記帳の積立金があれば、それを差し引いた金額で見ます。
出典:取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)|国税庁
この取扱いは、主に不動産の時価と相続税評価額との開きを利用した株式の純資産価額の引き下げ対策に対処したものと考えられます。買ったばかりで時価がはっきりしている資産まで、安全側に低く見積もった相続税評価額で純資産に入れる理由はない、という発想です。
土地・建物の通常の取引価額の求め方
通常の取引価額とは、課税時期にその土地・建物を第三者に売るとしたら通常つく価額、つまり時価のことで、通達に求め方の定めはありません。実務では、資産の種類ごとに複数の方法が使われています。
土地は鑑定評価額か、公示価格・路線価からの比準
土地の通常の取引価額として実務で使われる方法は、大きく3つです。
- 不動産鑑定士による鑑定評価額
- 近くの公示価格や都道府県の基準地価格をもとに、位置や形状の違いを補正して比準した価額
- 路線価にもとづく評価額を0.8で割り戻した価額
3つめは簡便な方法です。路線価は地価公示価格などを基にした価格の80%程度を目安に定められているため(国税庁)、0.8で割り戻した金額が時価の目安になります。ただし、実際の取引価額と一致するとは限らないため、金額の大きい土地は鑑定評価額で裏づけるほうが確実です。この記事の設例でも、割り戻した金額を通常の取引価額の目安に置いています。
建物は固定資産税評価額や再取得価額をもとにした金額が目安
建物の通常の取引価額にも、通達の定めはありません。不動産鑑定評価額のほか、建築後まもない建物では、固定資産税評価額や、再取得価額をもとに減価償却を見込んだ金額が目安とされることがあると考えられます。取得価額から減価償却費を差し引いた未償却残高は帳簿価額そのもので、前の節の2つの条件を満たすなら、その金額で評価できます。
建物附属設備・構築物|3年以内の取得なら通常の取引価額、3年超なら家屋に含めるか評基通97で評価
建物附属設備や構築物も、課税時期前3年以内に取得したものは、建物と同じく通常の取引価額で評価します。取得から日が浅く、帳簿価額(未償却残高)が通常の取引価額に相当すると認められるときは、その帳簿価額で差し支えありません。取得から3年を過ぎたものは、家屋と構造上一体になっている設備(電気・ガス・給排水の設備など)は家屋の固定資産税評価額に含めて評価し、門・塀などの設備や構築物は、再建築価額から経過年数に応じた償却費を引いた金額の70%(庭園設備は調達価額の70%)で評価します。第5表では、建物と附属設備・構築物を別の行に書きます。
出典:財産評価基本通達92(附属設備等の評価)/財産評価基本通達97(構築物の評価)
貸している土地・建物は、自用の時価をもとに貸宅地・貸家建付地・貸家で評価
3年以内に取得した土地や建物を貸している場合も、通常の取引価額をもとにする点は変わりません。貸し方によって、当てはめる区分が違います。
- 借地権を設定して土地を貸している → その土地は貸宅地
- 建物を貸している → 建物は貸家、その敷地は貸家建付地
3年以内に取得した貸宅地・貸家建付地・貸家の求め方を直接定めた項目は、通達にありません。実務では、自用とした場合の通常の取引価額をもとに、財産評価基本通達25・26・93の算式を準じて当てて評価して差し支えないと考えられます。
出典:財産評価基本通達25(貸宅地の評価)/財産評価基本通達26(貸家建付地の評価)/財産評価基本通達93(貸家の評価)
借地権割合70%・借家権割合30%・賃貸割合100%の前提で、自用なら1億円の土地と建物(3年以内に取得)、8,000万円の土地と4,000万円の建物(3年より前に取得)を並べると、次のようになります。
| 土地の評価 | 評価額 | 求め方 |
|---|---|---|
| ① 3年以内取得の土地(自用) | 1億円 | 帳簿価額(通常の取引価額に相当するもの) |
| ② 3年以内取得の貸宅地 | 3,000万円 | ①×(1-70%) |
| ③ 3年以内取得の貸家建付地 | 7,900万円 | ①×(1-70%×30%×100%) |
| ④ 3年超取得の土地(自用) | 8,000万円 | 路線価方式による評価額 |
| ⑤ 3年超取得の貸宅地 | 2,400万円 | ④×(1-70%) |
| ⑥ 3年超取得の貸家建付地 | 6,320万円 | ④×(1-70%×30%×100%) |
| 建物の評価 | 評価額 | 求め方 |
|---|---|---|
| ① 3年以内取得の建物(自用) | 1億円 | 帳簿価額(通常の取引価額に相当するもの) |
| ② 3年以内取得の貸家 | 7,000万円 | ①×(1-30%×100%) |
| ③ 3年超取得の建物(自用) | 4,000万円 | 固定資産税評価額 |
| ④ 3年超取得の貸家 | 2,800万円 | ③×(1-30%×100%) |
3年以内の取得で変わるのは、もとになる自用の価額だけです。貸していることによる減額は、取得の時期にかかわらず同じ割合で効きます。空室がある建物では賃貸割合が100%を下回り、減額はその分だけ小さくなります。
具体例|3年以内に取得した土地がある会社の株式を相続した場合
3年以内に取得した土地を持つ非上場会社の株式20,000株を、子が相続した場合で計算します。純資産価額は、第5表の形で追います。
前提
- 課税時期:2026年6月15日
- 評価会社の発行済株式数:100,000株
- 株式取得者とその同族関係者の議決権割合:40%(ほかに議決権の合計が50%を超えるグループはなく、取得者とその同族関係者が筆頭の同族株主)
- 類似業種比準価額:3,514円
- 会社の規模:小会社
- 課税時期の評価会社の資産・負債:下の表のとおり
株式を取得した人とその同族関係者の議決権の合計が50%以下のときは、中会社・小会社の株式の計算に使う1株当たりの純資産価額を80%にします(財産評価基本通達185ただし書)。原則的評価によるか(同族株主等に当たるか)は、財産評価基本通達188の定めで判定します。
出典:財産評価基本通達185(純資産価額)/財産評価基本通達188(同族株主以外の株主等が取得した株式)
会社規模の判定は、従業員数の数え方や業種の区分でつまずきやすいところです。会社規模の判定|大会社・中会社・小会社の判定表の見方と従業員数・総資産価額・取引金額の数え方
| 科目 | 相続税評価額(千円) | 帳簿価額(千円) | 備考 |
|---|---|---|---|
| 土地 | 21,600 | 12,000 | 2019年3月に購入(課税時期前3年超)。倍率地域にあり、固定資産税評価額18,000千円×倍率1.2 |
| 課税時期前3年以内に取得した土地 | 55,000 | 50,000 | 2024年1月に購入(課税時期前3年以内)。課税時期は更地。通常の取引価額55,000千円(目安=路線価にもとづく評価額44,000千円÷0.8) |
| その他 | 923,400 | 238,000 | ― |
| 合計 | 1,000,000 | 300,000 | ― |
| 科目 | 相続税評価額(千円) | 帳簿価額(千円) |
|---|---|---|
| 負債の合計 | 200,000 | 200,000 |
貸借対照表では土地62,000千円の1行ですが、第5表では2つの科目に分けます。記載方法等は、3年以内に取得した土地等を他の土地等と「科目」欄を別にして「課税時期前3年以内に取得した土地等」などと記載する、としています。帳簿価額50,000千円の土地を55,000千円で入れているのは、取得後に地価が上がり、帳簿価額が通常の取引価額に相当するとはいえない前提だからです。
出典:取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)|国税庁
計算
子が取得した20,000株の相続税評価額は、77,860千円です。順に追います。
A 純資産価額=4,272円
① 相続税評価額による純資産価額 800,000千円(=1,000,000千円-200,000千円)
② 帳簿価額による純資産価額 100,000千円(=300,000千円-200,000千円)
③ 評価差額に相当する金額 700,000千円(=①-②)
④ 評価差額に対する法人税額等相当額 266,000千円(=③×38%)
法人税額等相当額の割合は、令和8年4月1日以後に相続・遺贈・贈与により取得した株式の評価から、37%から38%に改正されています(評基通186-2)。課税時期が平成28年4月1日から令和8年3月31日までの間なら37%です。
出典:国税庁「取引相場のない株式等の評価(純資産価額方式における法人税額等相当額)」/国税庁「取引相場のない株式等の評価(純資産価額方式における法人税額等相当額)」(平成28年5月)
⑤ 1株当たりの純資産価額 5,340円(=(①-④)÷100,000株)
⑥ 同族株主等の議決権50%以下 4,272円(=⑤×80/100)
B 類似業種比準価額=3,514円
類似業種比準価額の計算式や第4表の書き方は、記載例つきで確認できます。類似業種比準価額の計算式|4ステップと第4表の書き方・記載例
C 併用方式 (類)3,514円×0.5+(純)4,272円×0.5=3,893円
D 採る価額=3,893円 小会社の株式は純資産価額で評価するのが原則ですが、Lを0.50とした併用方式を選べます。純資産価額4,272円より併用方式の3,893円が低いので、3,893円を採ります。
出典:財産評価基本通達179(取引相場のない株式の評価の原則)
E 3,893円×20,000株=77,860千円
被相続人の子が取得した評価会社の株式20,000株の相続税評価額は、77,860千円です。
仮にこの土地を、取得から3年を過ぎた課税時期に路線価にもとづく4,400万円で入れると、純資産価額(A)は4,216円、併用方式の株価は3,865円、20,000株で約7,730万円になります。3年以内の取得で上がるのは約56万円で、上がるのは純資産価額の部分だけです(類似業種比準価額は変わりません)。
関連する扱い|特定会社の判定・災害の特例・見直しの動き
第5表は、1株当たりの純資産価額の計算だけでなく、株式等保有特定会社と土地保有特定会社の判定に使う総資産価額や土地等の価額の合計額の計算にも使う表です。3年以内に取得した土地等は、土地保有割合の計算でも通常の取引価額で数えます。買ったばかりの時価の高い土地は、その分だけ土地保有割合を押し上げます。土地保有特定会社の判定と株価への影響は『土地保有特定会社とは|土地保有割合の判定基準・株式の評価方法・小会社の扱い』にまとめました。
出典:取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)|国税庁
特定非常災害の被災地には例外があります。災害の発生日前に取得した特定地域内の土地等・家屋等は、課税時期が発生日から3年を経過する日までの間にあるときに限り、通達185の括弧書を適用しないことができます。
出典:特定非常災害に係る財産評価 Q17(純資産価額の計算における3年以内に取得又は新築した特定地域内の土地等及び家屋等の価額)|国税庁
見直しの動きもあります。国税庁の「取引相場のない株式の評価に関する有識者会議」は、2026年9月の第6回会議の資料で、法人が3年以内に取得した不動産の取扱いを今後の会議で検討する論点に挙げました。見直されれば、この記事の取扱いが変わる可能性があります。
出典:取引相場のない株式の評価に関する有識者会議(第6回)資料|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 私道の相続税評価|通り抜けはゼロ評価・行き止まりは30%評価の判断基準私道の評価はゼロ・30%・宅地一体の3通りに分かれます。行き止まりかどうかなど、実際の通行状況による分かれ目を解説しています。記事を読む →
 市街地農地の相続税評価|宅地比準方式の計算方法と市街地農地等の評価明細書の書き方市街地の農地は「宅地としての価額から造成費を引く」独特の方法で評価します。造成費の計算と評価単位の考え方を基礎から解説しています。記事を読む →
 土壌汚染地の相続税評価で失敗しないための留意点とは?土壌汚染がある土地は、浄化費用の80%相当などを差し引いて評価できます。減額できる場合の3つの条件を整理しています。記事を読む →
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。