この記事の要点
- 開業後3年未満の会社の株式は、会社規模にかかわらず純資産価額方式で評価します。類似業種比準価額は使えません。
- 3年は設立登記の日からではなく、開業の日から数えます。評価明細書の第2表に開業年月日を書いて判定します。
- 株式の取得者とその同族関係者の議決権の合計が50%以下なら、純資産価額から20%減額できます。50%超なら減額はありません。
- 同族株主等以外の株主が取得した株式は配当還元方式で評価します。ただし純資産価額方式の金額(議決権50%以下なら80%後)が上限です。
- 開業後3年未満の会社が持つ土地・家屋は、課税時期前3年以内に取得したものに当たることが多く、通常の取引価額で評価します。
開業後3年未満の会社の株式は、会社規模にかかわらず純資産価額方式で評価します。類似業種比準価額は使えません。3年を数える起点は設立登記の日ではなく、実際に事業を始めた開業の日です。
取引相場のない株式は、原則として会社の規模に応じて、類似業種比準方式・純資産価額方式・2つの併用方式で評価し、同族株主以外の株主が取得した株式は配当還元方式で評価します。資産の持ち方や営業の状態がふつうの会社と著しく違う会社は別です。財産評価基本通達189は、そうした会社を「特定の評価会社」として6種類に分け、区分ごとに評価方法を定めています。開業後3年未満の会社は、その1つです。
出典:タックスアンサー No.4638 取引相場のない株式の評価
開業後3年未満の会社とは|3年は設立登記ではなく開業の日から数える
開業後3年未満の会社とは、課税時期に開業から3年たっていない会社をいいます。財産評価基本通達189(4)イの定めです。開業前または休業中の会社と清算中の会社は、先にその区分で判定するので、ここから除かれます。
設立登記後3年未満の会社ではなく、実際の開業後3年未満の会社であることに注意が必要です。通達に開業の定義はありません。開業の日は、会社が目的とする事業活動を始めて収益が生じる状態になった日と考えられ、会社を設立した日とは別の日です。令和7年4月1日に設立し、店舗の準備を終えて同年10月1日に営業を始めた会社なら、開業の日は10月1日になります。
判定に使うのは、取引相場のない株式(出資)の評価明細書の第2表です。第2表には「開業年月日」を書く欄があり、課税時期がその日から3年未満かどうかで、開業後3年未満の会社に当たるかを判定します。
出典:取引相場のない株式(出資)の評価明細書(令和8年4月1日以降用)
判定の順序=清算中の会社から順に、後の番号の区分を先に見る
特定の評価会社は6種類あり、2つ以上に当たる会社は後の番号の区分で評価します。判定は⑥清算中の会社から①比準要素数1の会社へさかのぼる順です。
- 比準要素数1の会社
- 株式等保有特定会社
- 土地保有特定会社
- 開業後3年未満の会社等(開業後3年未満の会社・比準要素数0の会社)
- 開業前または休業中の会社
- 清算中の会社
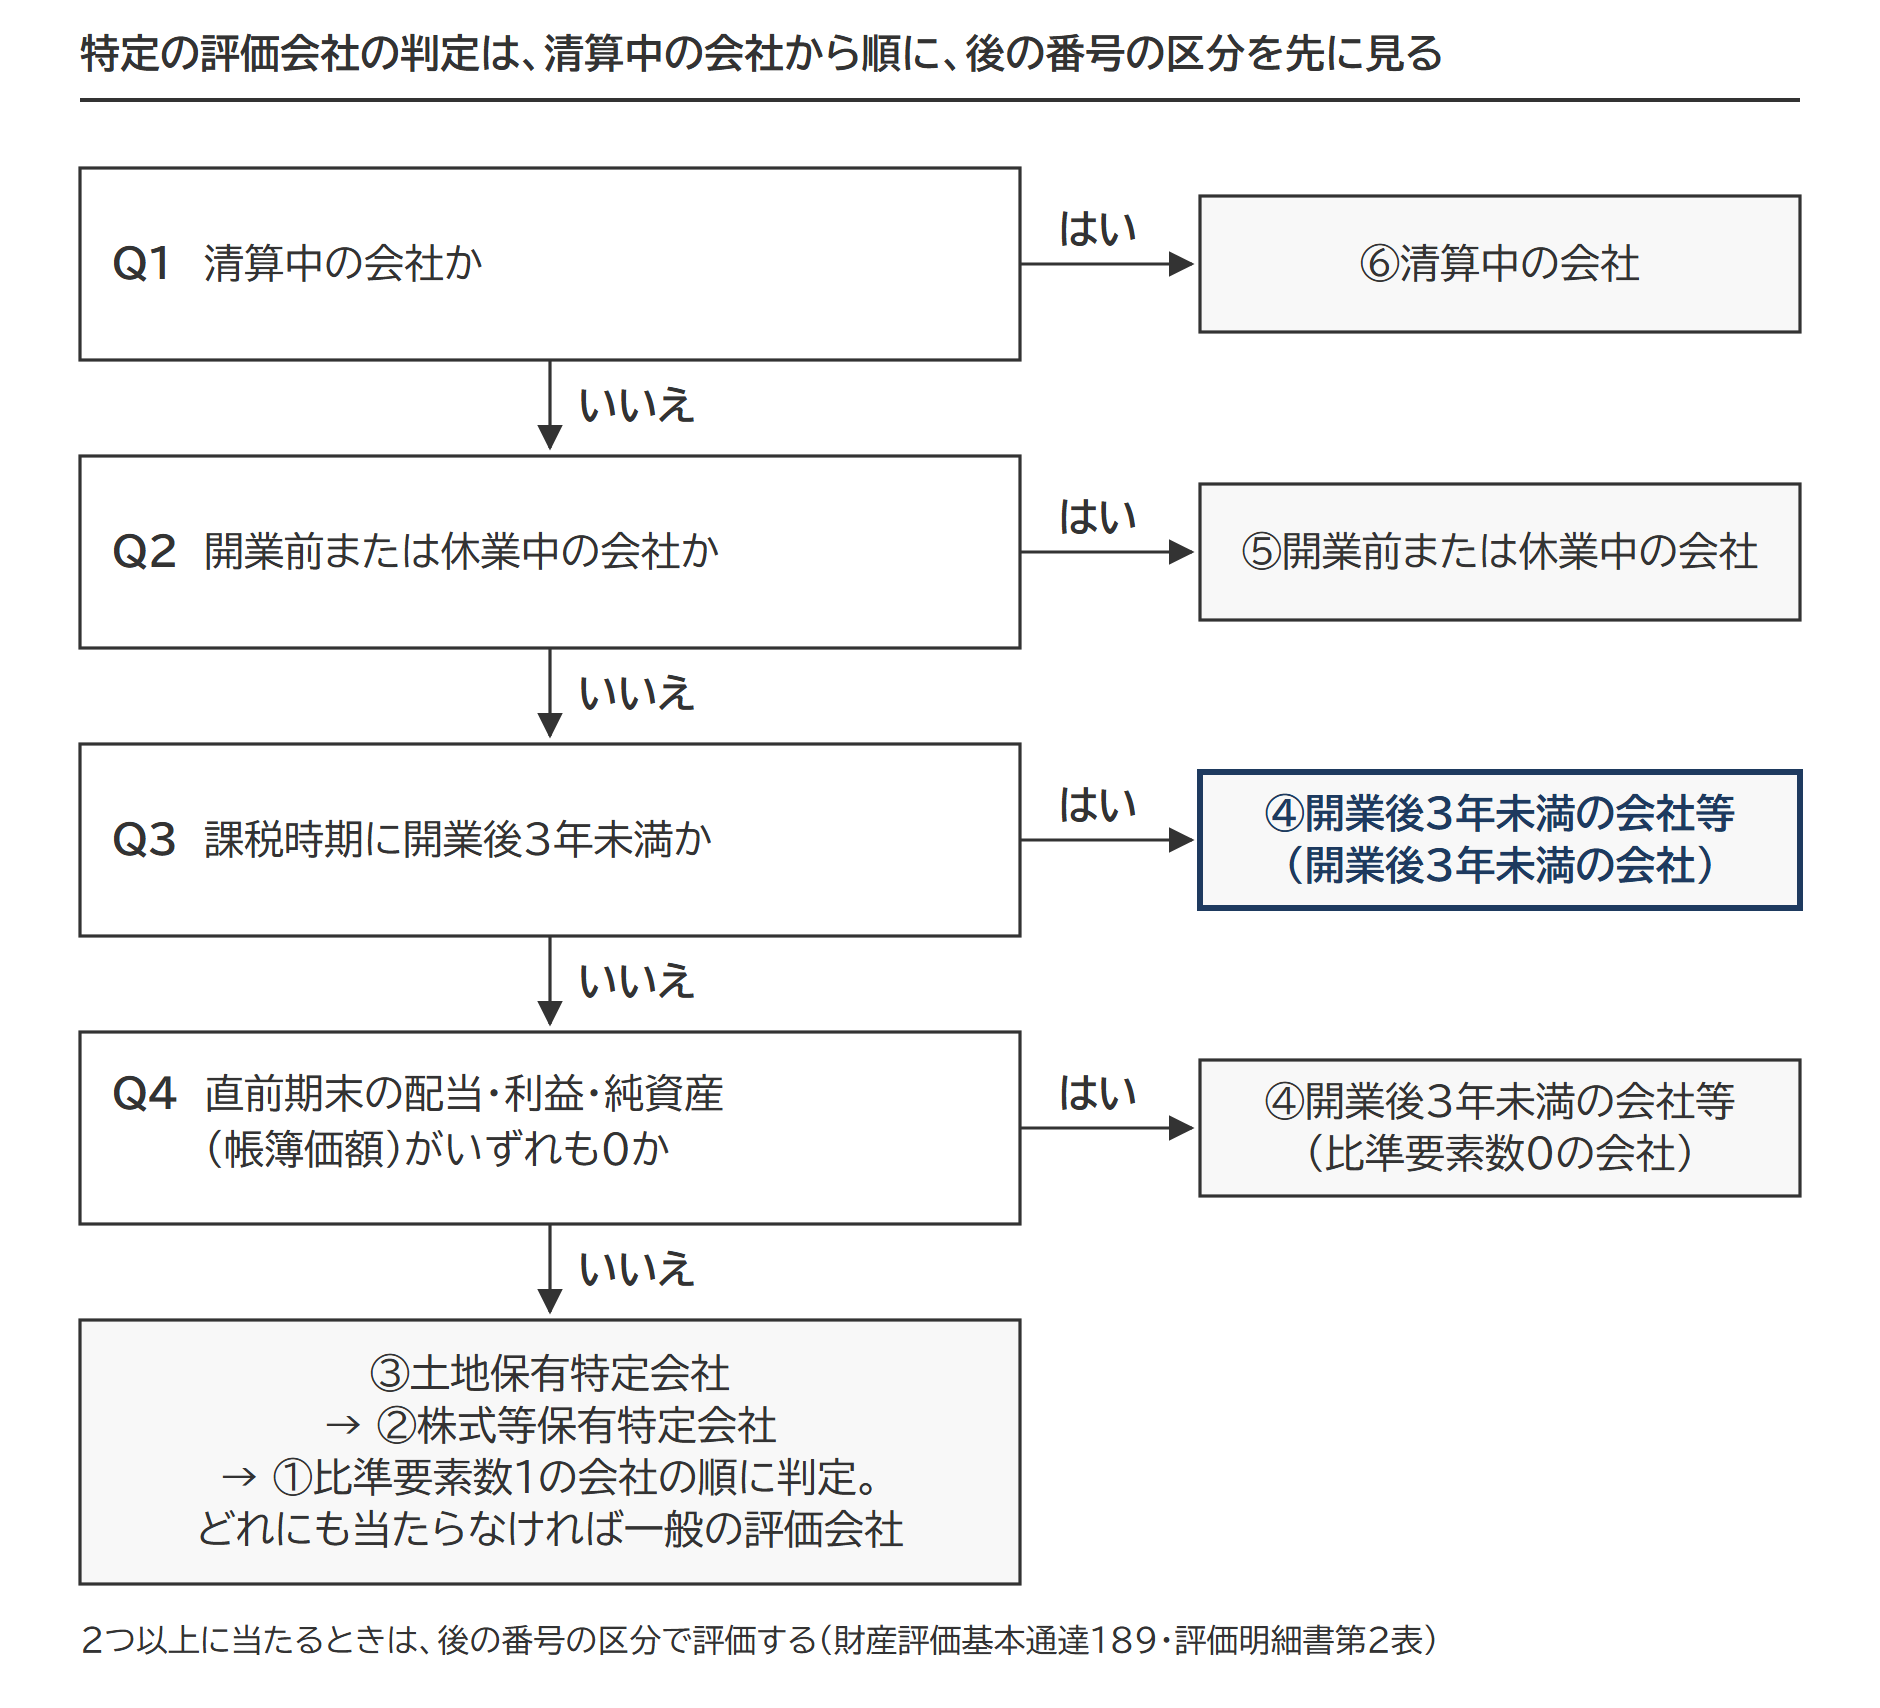
開業後3年未満の会社等に当たる会社は、①〜③の判定には進みません。土地の割合が高い会社でも、開業後3年未満なら土地保有特定会社ではなく、開業後3年未満の会社として評価し、評価明細書の第2表でも③土地保有特定会社の欄は書きません。6種類の判定の順序と評価方法は特定の評価会社6種類の判定順序と評価方法に整理しています。
出典:取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)
開業後3年未満の会社「等」のもう1つ=比準要素数0の会社
通達189(4)は、開業後3年未満の会社と並べて、比準要素数0の会社も「開業後3年未満の会社等」に含めています。比準要素数0の会社とは、直前期末を基準にした1株当たりの配当金額・利益金額・純資産価額(帳簿価額)の3つがいずれも0の会社です。開業から3年以上たっていても、この3つが0なら同じ評価方法になります。
紛らわしいのが比準要素数1の会社です。直前期末を基準にした3つの要素のうち2つが0で、かつ直前々期末を基準にした3つの要素のうち2つ以上が0の会社が当たります。直前期末で2つが0でも、直前々期末で0が1つ以下なら、比準要素数1の会社ではありません。比準要素数0の会社の判定と計算例は比準要素数0の会社の判定と評価方法で確かめられます。
開業前・休業中の会社、清算中の会社との境界
事業活動をまだ始めていない会社は、開業後3年未満の会社ではなく、開業前の会社として評価します。同じ純資産価額方式でも、開業前または休業中の会社には議決権50%以下の20%減額がなく、同族株主以外の株主が取得した株式にも配当還元方式を使いません。開業前の会社の目安は、登記は済んでいるが経営活動を始めるに至っていない会社、休業中の会社の目安は、課税時期の前後に相当の長い期間休んでいる会社と考えられます。判定の基準は開業前又は休業中の会社の判定と株式評価のポイントとは?にまとめています。
清算中の会社の株式は、分配見込額を現在価値に割り戻す別の方法で評価します。清算中の会社の株式評価と分配見込額の現在価値
出典:財産評価基本通達189-5(開業前又は休業中の会社の株式の評価)/財産評価基本通達189-6(清算中の会社の株式の評価)/タックスアンサー No.4638 取引相場のない株式の評価
課税時期前3年以内に合併があったときも、開業後3年未満の会社に当たるかが問題になります。合併で主たる業種や利益・配当・純資産が大きく変わると、類似業種比準方式のもとになる3つの比準要素を合併前の実績から適正に求められないためです。合併の前後で会社の実態が著しく変わったときは、開業後3年未満の会社に当たるかが事実認定の問題になると考えられ、取引金額・総資産価額・従業員数などの変化が判断の参考になります。
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
評価方法|会社規模にかかわらず純資産価額方式
開業後3年未満の会社の株式は、会社規模にかかわらず、1株当たりの純資産価額(相続税評価額によって計算した金額)で評価します。開業後3年未満の会社は、類似業種比準価額で株式を評価することが制限されています。評価明細書でも、開業後3年未満の会社等に当たる会社は、第1表の2の「会社の規模(Lの割合)の判定」欄を書く必要がありません。開業後3年未満の時点では配当・利益・純資産の実績がそろわず、類似業種と比べるための比準要素を合理的に求められないためと考えられます。
| 株式の取得者の区分 | 評価方法 |
|---|---|
| 同族株主等(取得者とその同族関係者の議決権の合計が50%超) | 1株当たりの純資産価額(相続税評価額) |
| 同族株主等(取得者とその同族関係者の議決権の合計が50%以下) | 1株当たりの純資産価額(相続税評価額)×80% |
| 同族株主等以外の株主 | 配当還元方式。上の2行の方法で計算した金額(議決権の合計が50%以下なら80%を掛けた後の金額)が上限 |
出典:財産評価基本通達189-4(土地保有特定会社の株式又は開業後3年未満の会社等の株式の評価)/取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)
株式の取得者とその同族関係者の議決権の合計が50%以下のときは、「1株当たりの純資産価額(相続税評価額によって計算した金額)」から20%減額した価額を評価額とします。純資産価額が1,000円であれば800円です。議決権の割合は、取得者1人ではなく同族関係者を含めたグループで数えます。
同族株主以外の株主等が取得した株式は、配当還元方式で評価します。配当還元方式で計算した金額が、上の表の純資産価額(議決権の合計が50%以下なら80%を掛けた後の金額)を超えるときは、その純資産価額が評価額です。
純資産価額の組み立て|含み益の38%を引き、3年以内に取得した土地・家屋は通常の取引価額
1株当たりの純資産価額は、課税時期の各資産を相続税評価額で評価した合計額から、負債と「含み益×38%」を引き、課税時期の発行済株式数で割って求めます。
純資産価額方式の組み立て
資産の相続税評価額 -(負債の相続税評価額 + 含み益×38%)= 純資産価額
純資産価額 ÷ 株式数 = 1株当たり純資産価額
含み益は、相続税評価額で計算した純資産価額と帳簿価額で計算した純資産価額との差額です。会社が含み益のある資産を売ったとすれば法人税等がかかり、その分だけ株主に残る価値が減るため、法人税等に当たる分として含み益の38%を差し引きます。含み益がマイナスなら、引く金額は0です。
出典:財産評価基本通達185(純資産価額)/財産評価基本通達186-2(評価差額に対する法人税額等に相当する金額)
38%は、令和8年4月1日以後に相続・遺贈・贈与により取得した株式の評価に使う割合です。平成28年4月1日から令和8年3月31日までの課税時期は37%でした。
出典:国税庁「取引相場のない株式等の評価(純資産価額方式における法人税額等相当額)」
開業後3年未満の会社が持つ土地・家屋は、課税時期前3年以内に取得したものに当たることが多く、路線価や固定資産税評価額ではなく、課税時期の通常の取引価額で評価します。帳簿価額が通常の取引価額に相当すると認められるときは、帳簿価額でもかまいません。評価の手順は課税時期前3年以内に取得した土地・建物の評価で説明しています。
開業後3年未満の会社の純資産価額方式と、取得後3年以内の土地・家屋の時価評価は、設立当初の3年間に重なります。不動産を買って事業を始めた会社では、この3年間の株価が、3年を過ぎた後より高くなりやすいと考えられます。
計算例|同じ設例で3つの株主の区分を比べる
設例の会社について、同族株主等(議決権50%超)・同族株主等(議決権50%以下)・同族株主等以外の3つの区分で、1株当たりの評価額を計算します。
設例の前提
- 課税時期 令和8年6月8日
- 開業 令和7年10月1日
- 発行済株式総数 10,000株
- 相続税評価額による純資産価額 20,000千円
- 帳簿価額による純資産価額 10,000千円
- 1株当たりの資本金等の額 500円
- 配当 開業後、配当はしていない
- 株式取得者と同族関係者の議決権割合 60%(同族株主のいる会社の同族株主・80/100の適用なし)
判定=開業から8か月なので開業後3年未満の会社
開業が令和7年10月1日で、課税時期が令和8年6月8日のため、開業後3年未満の会社に当たります。開業からの経過は8か月あまりで、3年には遠く及びません。
純資産価額の計算=1株1,620円
① 相続税評価額による純資産価額:20,000千円
② 帳簿価額による純資産価額:10,000千円
③ 法人税額等相当額 (①-②)×38%=3,800千円
④ 1株当たり純資産価額 (①-③)÷10,000株=1,620円
株式取得者とその同族関係者の保有する議決権割合は60%で50%超のため、「1株当たりの純資産価額」1,620円から20%の減額をしていません。議決権の合計が50%以下のグループが取得したときは、1,620円×80%=1,296円が評価額です。
配当還元方式の計算=1株250円
同族株主等以外の株主が取得したときは、配当還元方式です。配当還元価額は、1株当たりの年配当金額を10%で割り戻し、1株当たりの資本金等の額が50円の何倍かを掛けた金額で、年配当金額は直前期末以前2年間の配当の合計の2分の1を、資本金等の額を50円で割った株式数で割って求めます。2円50銭未満のときと無配のときは2円50銭です。
設例の会社は無配なので年配当金額は2円50銭、配当還元価額は2円50銭÷10%×(500円÷50円)=250円になります。250円は、純資産価額方式で計算した上限1,296円(1,620円×80%。同族株主等以外の株主の議決権の合計は50%以下)を超えないので、評価額は250円です。
出典:財産評価基本通達188-2(同族株主以外の株主等が取得した株式の評価)
| 株式の取得者の区分 | 評価方法 | 計算 | 1株当たりの評価額 |
|---|---|---|---|
| 同族株主等(議決権60%=50%超) | 純資産価額方式 | (20,000千円-3,800千円)÷10,000株 | 1,620円 |
| 同族株主等(議決権50%以下の場合) | 純資産価額方式×80% | 1,620円×80% | 1,296円 |
| 同族株主等以外の株主 | 配当還元方式(上限1,296円) | 2円50銭÷10%×(500円÷50円) | 250円 |
この会社も、開業から3年がたてば開業後3年未満の会社ではありません。比準要素数0の会社などの別の区分に当たらない限り、会社の規模に応じた原則的評価方式で評価し、小会社なら類似業種比準価額と純資産価額を半分ずつ併用する方法も選べます。課税時期が3年の前に来るか後に来るかで、同じ会社の株価は大きく変わりえます。
出典:財産評価基本通達179(取引相場のない株式の評価の原則)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 同族株主の判定と配当還元方式の4要件|非上場株式の評価方法フローチャート同族株主かどうかで、評価方法も株価も大きく変わります。グループ単位の判定と、同族株主でも配当還元方式を使える例外をフローチャートで確認できます。記事を読む →
 非上場株式の相続税評価額の計算に必要な4つのステップとは?非上場株式の評価は4つのステップで進めれば迷いません。株主の判定から評価方法の決定まで、全体の流れをこの1本でつかめます。記事を読む →
 非上場株式が未分割時の議決権割合と株式評価の判断方法とは?未分割の株式は、課税価格と議決権割合で考え方が異なります。原則的評価方式になりやすくなる国税庁の取り扱いを解説しています。記事を読む →
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。